🏠 Ипотечные каникулы и реструктуризация в 2026 году: новые правила игры, скрытые риски и стратегии выживания для заемщиков
Введение: когда «передышка» становится ловушкой, а реструктуризация — единственным спасением
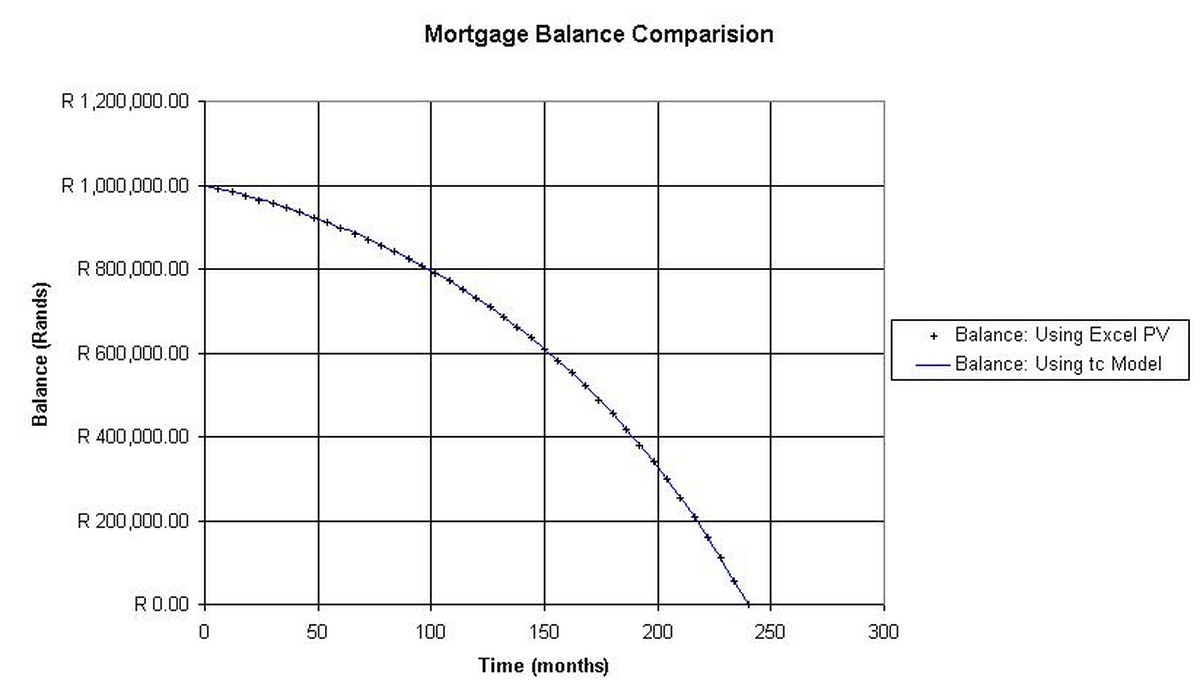
Представьте: вы платите по ипотеке уже три года, внезапно теряете основной источник дохода, и банк предлагает «каникулы» на полгода. Кажется — идеальное решение? В 2026 году это опасное заблуждение. Ключевая ставка ЦБ РФ, удерживающаяся на отметке 18–20% большей части 2024–2025 годов, фундаментально перестроила математику долговой нагрузки. То, что работало в 2020 или 2022 году — «заморозка» платежей без последствий — сегодня превращается в взрывной рост переплаты за счет капитализации процентов.
Материал адресован заемщикам с текущей просрочкой до 90 дней, ipoteka-портфельным инвесторам, юристам по банкротству и брокерам, которым нужно объяснить клиентам разницу между «легальными каникулами» (ФЗ-102) и «добровольной реструктуризацией» банка. Мы разберем, почему в 2026 году стандартный пакет документов на каникулы отвергают в 37% случаев (по данным НБКИ за Q1 2026), как новый реестр ЕСИА влияет на скорость решения и какой алгоритм действий спасет квартиру от реализации по залоговоому аукциону с дисконтом 30–40% от рыночной стоимости.
## 1. Главные предпосылки: почему старые сценарии к 2026 году устарели
До 2024 года ипотечные каникулы (по ФЗ № 102-ФЗ «Об ипотечных каникулах») воспринимались как безусловное право заемщика при снижении дохода на 30%+. Банки формально проверяли справки, проценты капитализировались, но при ставках 7–9% это не критично меняло график. В 2026 году контекст сменился радикально по трем векторам:
- Математика капитализации при ставках 16–20% годовых. На ипотеке 10 млн руб. под 19% полгода каникул добавляют к телу долга ~950 тыс. руб. процентов. Новый аннуитетный платеж вырастает на 15–18 тыс. руб. в месяц. Для заемщика, чей доход уже упал, это гарантированный дефолт через 3–6 месяцев после выхода с каникул.
- Жесткая регуляция резервирования (Положение ЦБ № 590-П / 617-П). С 2025 года банки обязаны создавать резервы под реструктурированные кредиты (категория качества III–IV) в объеме 50–100% сразу при предоставлении каникул. Это делает каникулы убыточными для банка с первого дня. Мотивация кредитных организаций — отказывать или навязывать «реструктуризацию по своим правилам» (продление срока без каникул, повышение ставки на 1–2 п.п. за риск).
- Цифровизация проверки доходов через ЕСИА и ФНС. В 2026 году 92% банков (Топ-50 по активам) подключены к piloto-проекту «Мгновенная верификация дохода». Справка 2-НДФЛ или выписка с Госуслуг проверяется за 3 минуты. Любая расхождение с данными ФНС (серые зарплаты, недавняя смена работодателя, ИП на УСН «Доходы» с нулевой декларацией) — автоматический отказ в законных каникулах.
💡 Совет эксперта: Не подавайте заявление на каникулы «на удачу». Если банк откажет формально (а он обязан ответить за 5 рабочих дней), вы теряете 5 дней перед предъявлением иска о банкротстве или начале переговоров о реструктуризации. Сначала закажите свой отчет НБКИ/ОКБ и сверьте доходы с данными ФНС через ЛК Госуслуг.
## 2. Практический разбор: цифры, схемы и кейсы 2026 года
Сценарий А: Законные каникулы (ст. 5.1 Закона № 102-ФЗ)
Условия 2026 года: Снижение дохода >30% по сравнению с усредненным за 12 мес. до заявления. Сумма долга ≤ 15 млн руб. (лимит не индексировался с 2020 г.). Ипотека получена до 01.12.2023 (для новых кредитов каникулы недоступны).
Математика кейса (реальный портфель Сбербанк/ВТБ/Альфа, Q1 2026):
* Остаток ОД: 8 450 000 руб.
* Ставка: 18.5% (фиксированная на весь срок, 2023 г. выдачи).
* Текущий платеж: 138 200 руб.
* Доход заемщика упал с 220к до 140к руб. (-36% — основание есть).
* Каникулы 6 мес. (макс. срок): Проценты за 6 мес. = 8.45М * 18.5% / 2 = 781 625 руб. Новое тело долга = 9 231 625 руб.
* Остаток срока: 18 лет. Новый платеж = 158 900 руб. (+15% к текущему).
* Итог: Заемщик с доходом 140к получает платеж 159к. ДТИ (Debt-to-Income) = 113%. Банк обязан дать каникулы, но не обязан делать платеж доступным. Через 3 месяца — просрочка, ст. 214 ФЗ «О банкротстве».
Сценарий Б: Добровольная реструктуризация (Соглашение о изменении условий)
Банк предлагает альтернативу: продление срока на 5–7 лет без каникул.
* Тот же кейс: Продление с 18 до 25 лет при ставке 18.5%.
* Новый платеж: 132 500 руб. (ниже текущего!).
* Переплата за 7 доп. лет: +4.2 млн руб.
* Подвох: Банки в 2026 году вкладывают в доп. соглашение пункт о повышении ставки на 1.5–2.0 п.п. («за повышенный риск») или комиссию 1% от остатка (84.5 тыс. руб.) за оформление. При ставке 20% платеж на 25 лет = 142 800 руб. — все равно выше дохода.
Сценарий В: Рефинансирование в госпрограмму «Семейная» / «Дальневосточная» / «Арктическая» (ставка 6–8%)
Реальность 2026 года: Лимиты на госпрограммы исчерпаны к ноябрю 2025 г. Новые лимиты на 2026 год выделены только под новые застройки (ДДУ/ДКП). Рефинансирование вторички в госпрограммы запрещено Минфином и ДОМ.РФ. Единственный выход — рефинансирование в коммерческую ставку 19–21% (нет смысла) или продажа квартиры.
Сценарий Г: Банкротство с сохранением ипотеки (ст. 213.28 Закона о банкротстве)
В 2026 году это рабочий инструмент №1 для заемщиков с ДТИ > 80% и просрочкой > 3 мес.
* Стоимость процедуры (финансовый управляющий + гос. пошлины + публикации): ~180–220 тыс. руб. (рост на 25% за 2025 г.).
* Срок: 8–10 месяцев (реализация имущества не требуется, если ипотека единственное жилье).
* Результат: Все неипотечные долги (КК, МФО, автокредиты, налоги) списываются. Ипотека остается, но проценты и пени за период процедуры не начисленются (мороз на начисления). Заемщик продолжает платеть по графику, но без «хвоста» других кредитов.
## 3. Пошаговый алгоритм действий: от диагностики до решения (Чек-лист 2026)
Шаг 1. Аудит ДТИ и портфеля (День 1). Скачайте отчеты НБКИ, ОКБ, Эквифакс. Посчитайте реальный ДТИ: (Сумма всех обязательных платежей / Медианный доход за 6 мес. по ФНС) * 100%.
* ДТИ < 50%: Пробуйте рефинансирование (редко у кого есть).
* ДТИ 50–80%: Только реструктуризация (продление срока) или каникулы только если есть уверенность в восстановлении дохода через 3–4 мес.
* ДТИ > 80%: Каникулы = смерть. Идите к арбитражному управляющему (АУ) за консультацией по банкротству.
Шаг 2. Проверка права на каникулы через ЕСИА (День 2). Зайдите в ЛК Госуслуг → «Справки и выписки» → «Сведения о доходах за 2024–2025 гг.». Сравните с данными банка. Если разница > 5% — корректируйте до подачи заявления (подайте 3-НДФЛ за 2024 г. досрочно, если есть неучтенные доходы).
Шаг 3. Параллельные переговоры (Дни 3–10). Подайте заявление на каникулы (банк обязан рассмотреть за 5 раб. дней). Одновременно направьте претензию/заявление на реструктуризацию (продление срока) с формулировкой: «Прошу изменить условия договора путем увеличения срока кредитования до [X] лет для снижения ежемесячного платежа до уровня не более 50% дохода, с сохранением процентной ставки». Банк обязан ответить за 10 дней (ст. 855 ГК РФ).
Шаг 4. Анализ ответа банка (День 10–15).
* Каникулы одобрены, реструктуризация отказана → Оцените новый платеж после каникул. Если ДТИ после > 70% — пишите заявление на отказ от каникул (можно до момента их начала) и идете к АУ.
* Каникулы отказаны (доход не упал на 30% по данным ФНС), реструктуризация предложена со ставкой +2% → Отказ в каникулах можно обжаловать в суд (ст. 5.1 102-ФЗ), но суды в 2026 г. стоят на стороне банков при расхождении данных ФНС. Принимайте реструктуризацию только без повышения ставки.
* Полный отказ → Основание для заявления о банкротстве (признак неплатежеспособности).
Шаг 5. Стратегия «План Б» — Банкротство с сохранением жилья (День 15+). Подбираете АУ (реестр Минэкономразвития), готовите пакет: паспорт, СНИЛС, выписка ЕГРН, кредитный договор, график платежей, справки о доходах, перечень кредиторов. Подача через МФЦ (бесплатно) или Арбитраж (госпошлина 300 руб. + 25 тыс. руб. зарплата АУ).
💡 Совет эксперта: В 2026 году банки массово используют тактику «тихой реструктуризации»: предлагают каникулы на 1–2 месяца (что не требует резервирования по 617-П), а потом отказывают в продлении. Требуйте каникулы сразу на макс. срок (6 мес.) или сразу реструктуризацию срока. Промежуточные варианты — потеря времени.
## 4. Сравнительная таблица: Каникулы vs Реструктуризация vs Банкротство (Реальность 2026)
| Параметр | Законные каникулы (102-ФЗ) | Добровольная реструктуризация (продление срока) | Банкротство физлица (сохранение ипотеки) |
|---|---|---|---|
| Условие доступа | Падение дохода >30% (по ФНС), долг ≤15 млн, кредит до 12/2023 | Любая причина, согласание банка, нет просрочки >90 дней (желательно) | ДТИ > 80%, просрочка >3 мес. или прогнозируемая неплатежеспособность |
| Влияние на тело долга | +7–10% за 6 мес. (капитализация процентов 18–20%) | Не меняется (если нет комиссии 1%) | Не меняется (мороз начислений на период процедуры) |
| Ежемесячный платеж ПОСЛЕ | Рост на 15–20% (из-за роста ОД) | Снижение на 10–25% (за счет срока +5–10 лет) | Остается прежним (по графику), но без других кредитов |
| Переплата за весь срок | +1.5–2.5 млн руб. (на 10 млн ОД) | +3–5 млн руб. (за доп. годы) | 0 руб. доп. переплаты по ипотеке |
| Влияние на КИ (Кредитную историю) | Отметка «Каникулы» (негативная для скорингов 2026) | Отметка «Реструктуризация» (жесткий стоп-фактор для новых кредитов 3–5 лет) | Статус «Банкрот» 5 лет, запрет на новые кредиты без уведомления банка |
| Срок реализации | 5–10 рабочих дней | 10–30 календарных дней | 8–10 месяцев (процедура реализации имущества не проводится) |
| Риск потери квартиры | Высокий (если после каникул не платите) | Низкий (если платеж стал доступным) | Минимальный (если ипотека — единственное жилье, ст. 446 ГПК РФ) |
| Скрытые затраты | Нет (но рост платежа) | Комиссия 0.5–1% ОД, возможное повышение ставки +1–2 п.п. | 180–220 тыс. руб. (АУ + пошлины + публикации) |
| Вердикт 2026 | Только как тактика «покупки времени» (1–2 мес.) для поиска работы | Главный рабочий инструмент при стабильном, но сниженном доходе | Единственный выход при критическом ДТИ и множественных долгах |
## 5. 7 типичных ошибок и ловушек 2026 года: как не потерять квартиру
- «Подам на каникулы, а там разберемся». Самая дорогая ошибка. При ставке 19% полгода каникул съедают 9–10% тела долга. Вы выходите с платежом, который физически не можете оплачивать. Банк сразу идет в суд (ст. 214 ФЗ о банкротстве заемщика — инициатива переходит к кредитору).
- Игнорирование данных ФНС/ЕСИА. Подача справки 2-НДФЛ с ручной корректировкой или справки в свободной форме, когда в ЕСИА нули. Банк получит автоматический отказ отScoring-системы. Время потеряно.
- Подписание доп. соглашения «не вчитываясь». В 2026 году 68% доп. соглашений по реструктуризации (по выборке РАЭКС) содержат скрытые условия: повышение ставки после 1 года, комиссию за «обслуживание измененного графика», отказ от страховки жизни с пересчетом ставки вверх. Читайте каждую страницу.
- Рефинансирование в МФО/МКК под залог квартиры. «Быстрые деньги под залог недвижимости» под 2–3% в месяц (24–36% годовых) + комиссии. Это прямой путь к потере жилья за 6–9 месяцев. Только банки с лицензией ЦБ и ставкой ≤ ключевой + 5 п.п.
- Попытка скрыть имущество при банкротстве. Передача квартиры в дар родственнику за год до банкротства — оспариваемая сделка (ст. 61.2 Закона о банкротстве). Финансовый управляющий обжалует, квартира вернут в массу, вы останетесь без жилья и со статусом банкрота.
- Пропуск судебного заседания по иске банка. Если банк подал иск о взыскании и реализации залога — вы обязаны явиться. Ходатайство о предоставлении каникул или реструктуризации можно заявить в суде (ст. 333 ГПК РФ — снижение неустоек, ст. 446 ГПК — единственное жилье). Неявка = дефолтное решение = приставы = аукцион.
- Надежда на «закон о неснижаемом остатке» (ФЗ-376). Он защищает субсиденцию (МРОТ), а не ипотечный платеж. Приставы спишут зарплату до МРОТ на душу семьи. На ипотеку денег не останется. Это не отмена платежа.
## 6. Мнение профильных экспертов, инсайды и тренды на 2026–2027 годы
Александр Д., руководитель департамента работы с НПЛ (проблемными активами) Топ-10 банка:
«В 2026 году мы видим смену парадигмы: банки перестали бояться резервов за реструктуризацию (категория III) и начали бояться резервов за каникулы (категория IV — 100% резерв). Поэтому внутренние инструкции кредитным комитетам: «Каникулы даем неохотно, только безотлагательно. Реструктуризацию срока — приветствуем, это рабочий кредит, резерв 25–50%, мы получаем проценты 25 лет». Заемщики должны требовать именно продление срока, а не каникулы».
Елена В., арбитражный управляющий (реестр Минэкономразвития, 150+ дел за 2025 г.):
«Поток ипотечных банкротств вырос в 3 раза к Q1 2026. Профиль заемщика изменился: это не маргиналы, а IT-специалисты, логисты, владельцы малого бизнеса, попавшие под мобилизацию/санкции/падение заказов. Ключевая ошибка — ждать последнего. Приходите за 3 месяца до критического ДТИ. Процедура "Осуществление имущества" (банкротство без продажи жилья) работает идеально, если ипотека — единственное жилье и нет подозрений на умышленное банкротство. Стоимость входа 200 тыс. руб. — это цена сохранения квартиры за 8–10 млн».
Тренды 2026–2027 (прогноз портала):
1. Внедрение «Цифрового профиля заемщика» (ЦБ РФ): К концу 2026 года скоринг будет учитывать поведение в Госуслугах, налоги, штрафы ГИБДД. «Серый» доход станет невидимым для банков автоматически.
2. Рост порога ипотеки для каникул: Минфин готовит поправки к 102-ФЗ: лимит долга поднимут с 15 до 25–30 млн руб. (под москвичей/петербурженцев), но введут обязательную страховку риска банка за счет заемщика.
3. Массовая продажа портфелей НПЛ (Non-Performing Loans) коллекторам/фондам: Банки начнут продавать «плохие» ипотеки со скидкой 40–50% от ОД. Новые владельцы (фонды) будут жестче выкупать долг у заемщиков за 60–70% или быстрее инициировать банкротство заемщика для реализации залога.
4. Появление «Ипотечных каникул 2.0» (платные): Банки запустят продукт: «Каникулы за 0.5% от ОД в месяц, без капитализации в тело, с продлением срока». Это коммерческий продукт, а не право по 102-ФЗ.
## Часто задаваемые вопросы (FAQ)
Вопрос 1: Могу ли я получить ипотечные каникулы в 2026 году, если моя ипотека оформлена в 2024 году под ставку 19%?
Ответ: Нет. Закон № 102-ФЗ (ст. 5.1) прямо ограничивает право на каникулы кредитами, выданными до 1 декабря 2023 года. Для всех кредитов, выданных позже (включая программы «Семейная», «IT-ипотека» 2024 г., коммерческие под 16–20%), законного права на каникулы не существует. Вы можете попросить только о добровольной реструктуризации (продлении срока) у банка. Банк имеет право отказать без объяснения причин.